반응형
2026-10-02 LG전자 뭔가 이상하다. 외국인, 기관이 슬금슬금 들어오고 있다.
LG전자는 카테고리를 어디로 둬야할지 아직도 잘 모르겠지만 망하기엔 기술력이 뛰어난 기업이라 관심을 가져본다.
지표
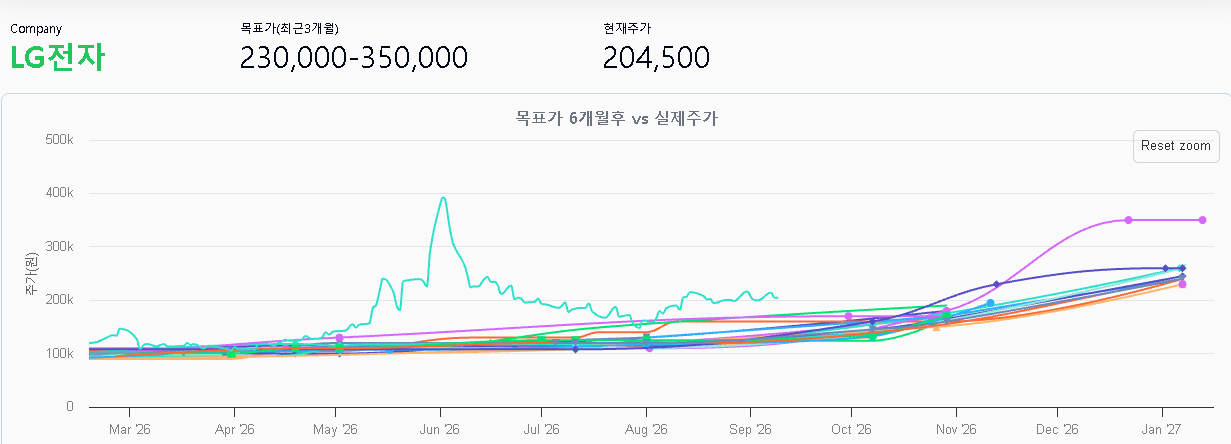
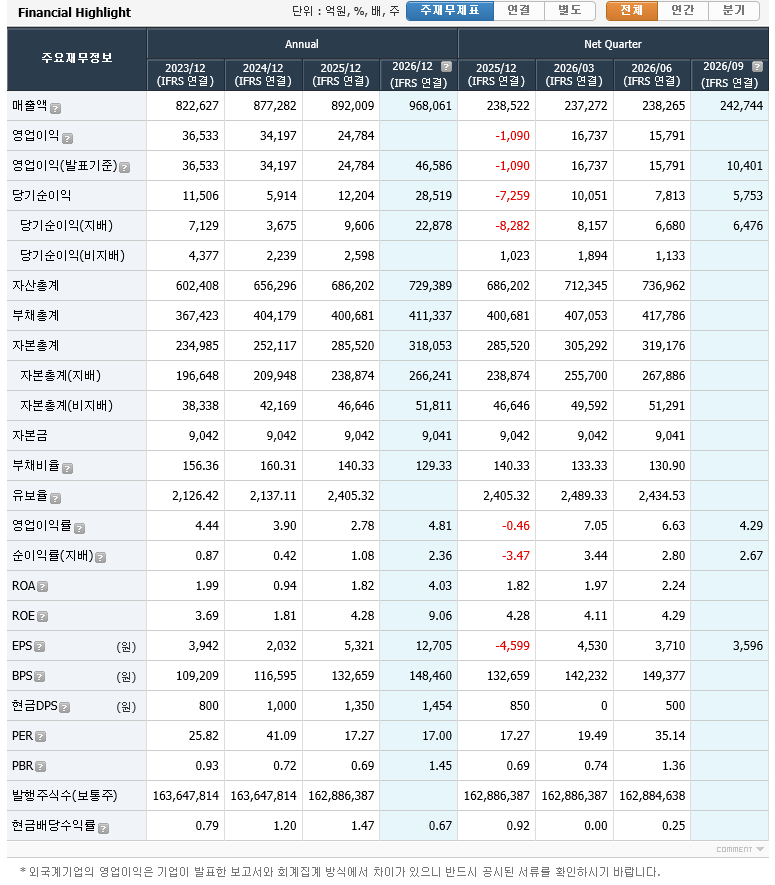
- 증권사 목표주가는 대부분 상승에 있어서 일단 큰 하락은 없을듯하다.
- 현재 주가에 비해서 대략 12% 정도 상승 여력이 있는것 같다.
- 증권사 리포트에 따르면 영업이익은 컨센서스 하회 추정, 가전/공조 상회 추정, 로봇 사업 가시화라고한다.
- PER 17.00
- Price to Earnings Ratio
- 주가수익비율
- 매년 줄어들고 있어 실적이 개선되고 있다.
- ROE 9.06
- Return on Equity
- 자기자본이익률
- 약 2배 증가했다.
- PBR 1.45
- Price to Book Ratio
- 주가순자산비율
- 보유 순자산보다 45% 프리미엄을 받고 있다.
- 전체적으로 평가는 좋은걸로 보인다.
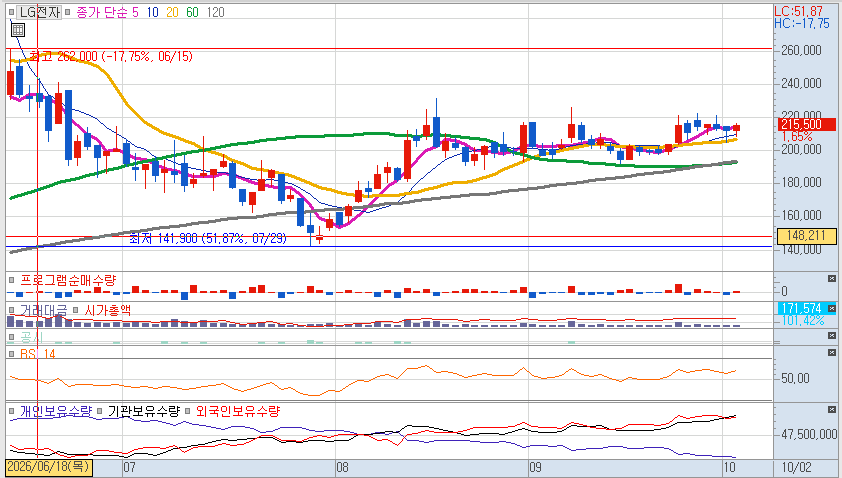
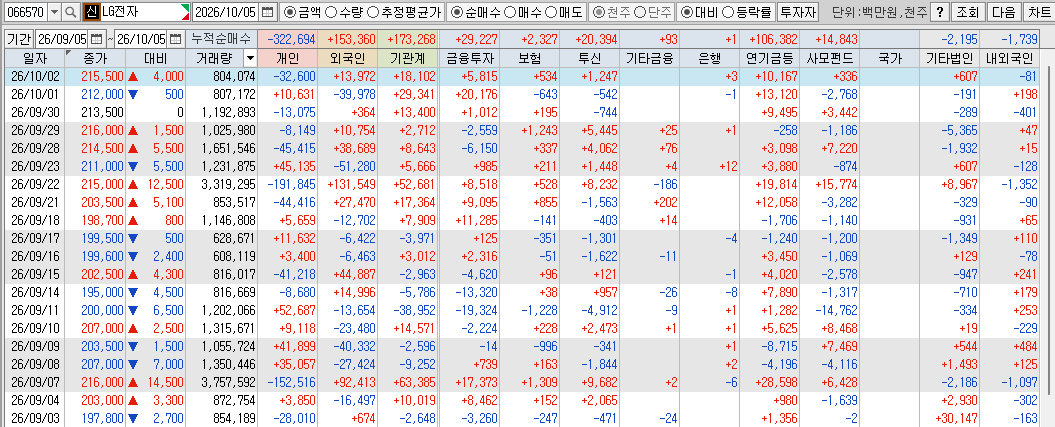
- 주가는 박스권인데 외국인, 기관의 매수량은 계속 증가하고있다.
결론
지표는 전체적으로 좋은거 같은데 주가는 박스권이라 상승 가능성이 있을듯 하다.
210,000원이하로 떨어지면 매수해서 5~10% 수익 노려보면 어떨까 생각한다.
반응형


